
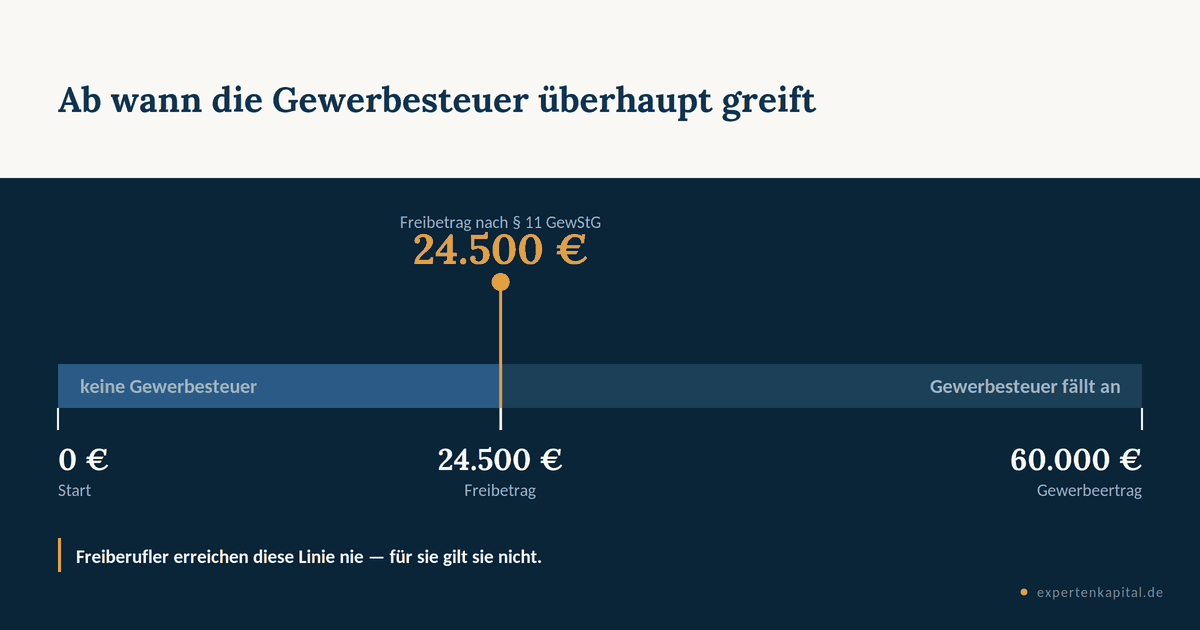
Ob du Freiberufler bist oder ein Gewerbe hast, hängt an § 18 Absatz 1 Nummer 1 EStG. Er nennt Katalogberufe, ähnliche Berufe und die Arbeiten, die auch ohne Abschluss zählen. Freiberufler zahlen keine Gewerbesteuer, melden kein Gewerbe an, gehören keiner IHK an und dürfen ihren Gewinn dauerhaft per EÜR ermitteln, ohne Umsatz- oder Gewinngrenze. Die Gewerbesteuer allein kostet dich als Einzelperson wenig (24.500 Euro Freibetrag, dazu § 35 EStG), teuer wird es rückwirkend und über die Abfärbung nach § 15 Absatz 3 Nummer 1 EStG. Verkaufst du digitale Produkte, ist dieser Teil deiner Einkünfte fast immer gewerblich, auch wenn du daneben freiberuflich berätst.
Bei dieser Frage geht es selten um die Gewerbesteuer. Die kostet dich als Einzelperson fast nichts. 24.500 Euro Gewerbeertrag bleiben frei, und was darüber anfällt, rechnet § 35 EStG bis zu einem Hebesatz von rund 400 Prozent auf deine Einkommensteuer an. Teuer wird es woanders: bei der Abfärbung, bei einer Nachzahlung für 4 zurückliegende Jahre, beim Aufwand jeden Monat.
Und du entscheidest das nicht selbst. Selbstständig bist du in beiden Fällen, doch das Steuerrecht trennt die 2 Wege scharf. Du schlägst etwas vor, im Fragebogen zur steuerlichen Erfassung, und dein Finanzamt folgt dir oder eben nicht. Deshalb lohnt der Blick in den Katalog, bevor du das Formular abschickst. Die rechtlichen Grundlagen stehen im Glossar. Hier geht es ums Geld.
Was der Katalog in § 18 EStG hergibt
Freie Berufe stehen in § 18 des Einkommensteuergesetzes, und was du damit verdienst, sind steuerlich Einkünfte aus selbstständiger Arbeit. Der Paragraf kennt 3 Wege dorthin. Du brauchst nur einen davon.
Der erste sind die Katalogberufe. Als Freiberufler zählen dort namentlich: Ärzte, Zahnärzte, Tierärzte und weitere Heilberufe, Rechtsanwälte, Notare, Ingenieure, Architekten, Wirtschaftsprüfer, Steuerberater, beratende Volks- und Betriebswirte, Journalisten, Bildberichterstatter, Dolmetscher, Übersetzer. Steht dein Beruf dort, ist die Sache erledigt. Ein Rechtsanwalt steht im Katalog, ein Coach nicht.
Der zweite Weg führt über die ähnlichen Berufe. Dafür nimmst du 2 Hürden: eine vergleichbare Ausbildung und eine Arbeit, die dem Berufsbild entspricht. Und zwar beides zusammen. Der dritte Weg hängt an der Art deiner Arbeit. Wer wissenschaftlich, künstlerisch, schriftstellerisch, unterrichtend oder erzieherisch arbeitet, ist freiberuflich tätig, ganz ohne Abschluss und ohne Kammer.
Über allen 3 Wegen steht eine Bedingung. Du arbeitest leitend und eigenverantwortlich, aufgrund eigener Fachkenntnisse. Deine persönliche Arbeit trägt das Geschäft. Sobald Kapital, Material oder fremde Arbeitskraft die Hauptrolle spielen, wird daraus ein Gewerbebetrieb. Waren einkaufen und weiterverkaufen ist ein Handelsgewerbe. Gewerbetreibende versteuern Einkünfte aus Gewerbebetrieb nach § 15 EStG.
Freiberufler oder Gewerbetreibender: das legt dein Finanzamt fest
Deinen Status legt ein Sachbearbeiter im Finanzamt fest, nachdem du den Fragebogen zur steuerlichen Erfassung eingereicht hast. Du beantragst nichts. Du beschreibst, was du tust, und daraus wird die Einstufung. Deine freiberufliche Tätigkeit anmelden musst du trotzdem, nur eben beim Finanzamt statt beim Gewerbeamt.
Ablesen kannst du das Ergebnis an der Steuernummer. Wirst du aufgefordert, ein Gewerbe anzumelden, hat dein Finanzamt dich als gewerblich eingestuft. Andersherum meldet das Gewerbeamt eine Gewerbeanmeldung nach § 14 GewO automatisch ans Finanzamt und an die IHK.
Sicher planen kannst du trotzdem. Eine verbindliche Auskunft nach § 89 Absatz 2 AO bindet dein Finanzamt an seine Aussage, und unter einem Gegenstandswert von 10.000 Euro kostet sie nichts. Ein formloses Telefonat bindet niemanden. Aber es hilft.
Digitale Produkte kippen dich ins Gewerbe
Sobald du ein fertiges Produkt verkaufst statt deiner Arbeitszeit, sieht das Finanzamt gewerbliche Einkünfte. Vorlagenpakete, Templates, Software, aufgezeichnete Onlinekurse, Mitgliederbereiche, Affiliate-Provisionen und Werbeerlöse fallen darunter. Du steckst deine Leistung ins Herstellen, verkauft wird danach eine Kopie. Beratung ist eine Dienstleistung, ein Vorlagenpaket ein Produkt, und dessen Verkauf ist eine gewerbliche Tätigkeit.
2 Ausnahmen sind stabil. Schreibst du einen Fachtext selbst, also eigene Gedanken für die Öffentlichkeit, ist das schriftstellerisch und damit freiberuflich, auch als E-Book. Unterrichtest du live, mit eigenem Lehrplan und selbst betreuten Teilnehmern, ist das unterrichtend. Nimmst du dieselben Inhalte auf und verkaufst die Aufnahme 500 Mal, fehlt die persönliche Leistung, die § 18 EStG verlangt.
Für viele Solopreneure heißt das: 2 Einkunftsarten nebeneinander. Eine Qualitätsmanagement-Leiterin, 44 Jahre, 16 Jahre Berufserfahrung, bei einem mittelständischen Maschinenbauer in Baden-Württemberg, berät nebenbei zu ISO 9001. Als beratende Betriebswirtin ist sie damit freiberuflich. Ihre Bibliothek mit Excel-Vorlagen für Lieferantenaudits ist es nicht. Beides darf sie machen. Für den Vorlagenteil wird sie ein Gewerbe anmelden müssen. Sie muss beides nur sauber auseinanderhalten, ab der ersten Rechnung.
Was dich der Unterschied im Jahr kostet
Freiberufler müssen keine Gewerbesteuer zahlen, Gewerbetreibende schon. Rechne den Unterschied einmal durch, dann verliert er seinen Schrecken. Bei 60.000 Euro Gewerbeertrag ziehst du den Freibetrag von 24.500 € ab, es bleiben 35.500 Euro. Mal 3,5 Prozent Steuermesszahl ergibt 1.242 Euro Messbetrag. Bei einem Hebesatz von 400 Prozent zahlst du 4.970 Euro Gewerbesteuer, und § 35 EStG rechnet dir das Vierfache des Messbetrags auf die Einkommensteuer an, also ebenfalls 4.970 Euro. Unterm Strich bleibt nichts hängen. Erst darüber wird es echtes Geld: Bei 490 Prozent Hebesatz zahlst du rund 1.100 Euro mehr, und angerechnet wird nur, wenn genug Einkommensteuer da ist.
Der Rest ist Aufwand und Kleingeld. Ein Gewerbe anzumelden kostet je nach Kommune etwa 20 bis 60 Euro, dazu kommt die IHK. Ein Kleingewerbe ändert daran nichts, es bleibt ein Gewerbebetrieb. Beitragsfrei bleibst du dort unterhalb von 5.200 Euro Gewerbeertrag (§ 3 Absatz 3 IHKG), und Existenzgründer sind in den ersten Jahren zusätzlich geschützt. Bei der Buchführung ist der Vorsprung dauerhaft. Als Freiberufler rechnest du nach § 4 Absatz 3 EStG immer per EÜR ab, bei jeder Gewinnhöhe. Ein Gewerbebetrieb rutscht nach § 141 AO zur doppelten Buchführung, sobald der Umsatz über 800.000 Euro oder der Gewinn über 80.000 Euro liegt.
Bei der Umsatzsteuer gibt es keinen Unterschied. Die Kleinunternehmerregelung nach § 19 UStG steht beiden offen, mit 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr.
Freiberuflich und gewerblich im Vergleich
Ob du freiberuflich oder gewerblich arbeitest, ändert 6 Pflichten. Die Tabelle stellt die Vor- und Nachteile gegenüber. Bei Freiberuflern und Gewerbetreibenden prüft das Finanzamt dieselben Bücher. Alles andere gilt für Freiberufler und Gewerbetreibende gleich: Einkommensteuer, Umsatzsteuer, Aufbewahrungsfristen, Rechnungsangaben.
| Merkmal | Freiberuflich | Gewerblich |
|---|---|---|
| Anmeldung | Fragebogen zur steuerlichen Erfassung beim Finanzamt, per ELSTER, innerhalb eines Monats (§ 138 AO) | zusätzlich Gewerbeanmeldung beim Gewerbeamt vor dem Start (§ 14 GewO), 20 bis 60 Euro |
| Gewerbesteuer | keine | ab 24.500 Euro Gewerbeertrag, anrechenbar nach § 35 EStG |
| IHK | kein Mitglied | Pflichtmitglied nach § 2 IHKG, Beitrag nach Satzung |
| Buchführung | EÜR ohne Grenzwerte, dauerhaft (§ 4 Absatz 3 EStG) | EÜR bis 800.000 Euro Umsatz und 80.000 Euro Gewinn, darüber Bilanz (§ 141 AO) |
| Kammer | nur verkammerte Berufe: Ärzte, Rechtsanwälte, Steuerberater, Architekten | IHK oder Handwerkskammer, je nach Gewerbe |
| Betriebsprüfung | Einkommensteuer und Umsatzsteuer | zusätzlich Gewerbesteuer |
Die Grauzone: IT-Berater, Coaches, Trainer
In diesen 3 Berufsgruppen zählt deine Qualifikation mehr als dein Auftrag. Sie stehen in keinem Katalog. Also läuft alles über die Ähnlichkeit.
Bei IT-Beratern ist der Ingenieur das Vorbild. Der Bundesfinanzhof hat 2009 entschieden (VIII R 31/07), dass auch ein Autodidakt freiberuflich arbeiten kann, sein Wissen aber in Breite und Tiefe eines Ingenieurstudiums nachweisen muss, notfalls über ein Gutachten oder eine Wissensprüfung. Systemarchitektur, Softwareentwicklung und die Betreuung von Netzwerken kommen dafür infrage. Dieselbe Arbeit wird von einer Informatikerin freiberuflich ausgeübt und vom Quereinsteiger ohne Nachweis gewerblich. Anwendersupport, Hardwarehandel und Personalvermittlung sind gewerblich.
Coaches und Trainer laufen über den unterrichtenden Zweig. Vermittelst du Wissen in organisierter Form, mit Lehrplan, festem Ablauf und mehreren Teilnehmern, spricht das für einen freien Beruf. Individuelles Business-Coaching ohne Lehrgangscharakter stuft die Finanzverwaltung dagegen gern als gewerblich ein. Berufst du dich auf den beratenden Betriebswirt, verlangt der Bundesfinanzhof in ständiger Rechtsprechung, dass du die Hauptbereiche der Betriebswirtschaftslehre beherrschst und in mindestens einem davon fachlich arbeitest. Ein Wochenendkurs reicht nicht.
Abfärbung: wenn eine Rechnung alles ansteckt
§ 15 Absatz 3 Nummer 1 EStG macht die kompletten Einkünfte einer Personengesellschaft gewerblich, sobald ein kleiner Teil davon gewerblich ist. 3 freiberufliche Gesellschafter, ein Produktverkauf, und die ganze Gesellschaft bürgerlichen Rechts zahlt Gewerbesteuer. Das ist das teuerste Risiko in diesem Text.
Doch eine Grenze gibt es. Der Bundesfinanzhof hat 2014 eine Bagatellgrenze gezogen (VIII R 6/12 und Parallelurteile): Bleiben die gewerblichen Nettoumsätze unter 3 Prozent des Gesamtumsatzes und zugleich unter 24.500 Euro im Jahr, färbt nichts ab. Beide Werte musst du einhalten, nicht nur einen.
Arbeitest du allein, greift die Abfärbung nicht. Für Personengesellschaften ist die Regel streng, für Einzelunternehmer gilt das Gegenteil, ein Trennungsgebot. Freiberufliche und gewerbliche Einnahmen nebeneinander sind erlaubt, du musst beide Tätigkeiten nur getrennt behandeln. Praktisch heißt das: getrennt aufzeichnen, getrennte Rechnungskreise, 2 Gewinnermittlungen, 2 Anlagen in der Steuererklärung. Die Qualitätsmanagement-Leiterin führt deshalb 2 Kassenbücher. Vermischst du beides so weit, dass sich die Umsätze nicht mehr auseinanderrechnen lassen (ein Paketpreis aus Beratung plus Vorlagenzugang zum Beispiel), landet alles beim Schwerpunkt. Bist du unsicher, gehört der gewerbliche Teil in ein zweites Einzelunternehmen mit eigener Gewerbeanmeldung.
Wenn das Finanzamt rückwirkend umstuft
Eine Umstufung wirkt zurück, oft über mehrere Jahre. Die Festsetzungsfrist beträgt nach § 169 Absatz 2 AO 4 Jahre, und sie beginnt erst mit Ablauf des Jahres, in dem du die Steuererklärung abgegeben hast (§ 170 Absatz 2 AO). In der Summe sind schnell 6 oder 7 Jahre offen.
Und dann kommt die Gewerbesteuer für alle diese Jahre auf einmal. Dazu Zinsen von 0,15 Prozent je Monat nach § 238 Absatz 1a AO, gerechnet ab 15 Monate nach dem Steuerjahr. Das Gewerbe meldest du nach, und wer das versäumt hat, riskiert nach § 146 GewO bis 1.000 Euro Bußgeld. Die IHK stellt ihre Beiträge ebenfalls rückwirkend in Rechnung.
Der umgekehrte Fall ist milder. Hast du unnötig Gewerbesteuer gezahlt, holst du sie über geänderte Bescheide zurück, solange die noch offen sind. Dieser Text ersetzt keine Rechts- oder Steuerberatung. Kommt eine Betriebsprüfung, hol dir Hilfe, bevor du etwas unterschreibst.
In 6 Schritten deinen Status klären
Der Ablauf dauert einen Nachmittag. Er erspart dir die Korrektur Jahre später.
1. Schreib in einem Satz auf, was du tust
Nicht „Beratung“, sondern was du für wen leistest und woran du das gelernt hast. Dieser Satz landet später wörtlich im Fragebogen. Er wiegt schwerer als deine Rechnungshöhe.
2. Suche den Katalogberuf, der am nächsten liegt
Lies § 18 Absatz 1 Nummer 1 EStG im Original und prüfe, welcher Beruf deiner Arbeit ähnelt. Notiere, welche Teile deiner Qualifikation zu diesem Berufsbild passen und welche fehlen.
3. Trenne die Einnahmen, die aus Produkten kommen
Liste jede geplante Einnahmequelle auf und markiere alles, was ohne dich verkauft wird. Diese Zeilen sind der gewerbliche Teil. Auch wenn sie klein sind.
4. Hol dir eine Einschätzung, bevor du etwas abschickst
Für klare Fälle reicht ein Anruf beim zuständigen Finanzamt. Bei Grenzfällen in IT, Coaching oder Training solltest du dich von einem Steuerberater beraten lassen.
5. Fülle den Fragebogen zur steuerlichen Erfassung aus
Er läuft elektronisch über ELSTER und ist innerhalb eines Monats nach dem Start fällig (§ 138 AO). Dort wählst du auch, ob du die Kleinunternehmerregelung nutzt. Beim Start in die Selbstständigkeit stellst du hier die Weiche. Bei gemischter Arbeit trägst du beide Bereiche ein.
6. Richte deine Buchhaltung auf die Trennung aus
2 Erlöskonten, 2 Nummernkreise, ein Bankkonto reicht. Kommt nach 2 Jahren eine Prüfung, musst du die Trennung belegen. Rückwirkend gelingt das selten. Welche Buchhaltungssoftware diese Trennung sauber abbildet, klärt der Vergleich Lexware Office (Lexoffice) vs. sevDesk.
Dein nächster Schritt
Nimm deine Einnahmenliste für die nächsten 12 Monate und setze hinter jede Zeile ein F oder ein G. Alles, was ohne dich verkauft wird, bekommt ein G. Liegt der Anteil der G-Zeilen unter 3 Prozent deines Umsatzes und unter 24.500 Euro, hast du Luft. Darüber gehört die Trennung ins Zahlenwerk, bevor die erste Rechnung rausgeht.
Wenn der Status geklärt ist, kommt die Rechtsform. Bleibst du allein, ist das Einzelunternehmen der Normalfall. Gründet ihr zu zweit, entsteht ohne euer Zutun eine GbR mit allen Vor- und Nachteilen. Wer die persönliche Haftung begrenzen will, landet bei der UG oder der GmbH — beide kosten Aufwand, der sich erst ab einem bestimmten Gewinn trägt.
Häufige Fragen zu Freiberufler oder Gewerbe
Diese 6 Fragen tauchen bei Solopreneuren immer wieder auf, meist kurz vor dem Start: ob sie ein Gewerbe anmelden müssen, wie viel sie verdienen dürfen, was bei einer Umstufung passiert.
Wer entscheidet, ob ich Freiberufler bin oder ein Gewerbe habe?
Dein Finanzamt, auf Grundlage deiner Angaben im Fragebogen zur steuerlichen Erfassung. Du kannst die Zuordnung vorschlagen und begründen. Festlegen kannst du sie nicht. Verbindlich wird eine Aussage nur über die Auskunft nach § 89 Absatz 2 AO.
Wie viel darf ich als Freiberufler verdienen?
So viel du willst, eine Obergrenze für den freien Beruf gibt es nicht. Grenzwerte betreffen andere Themen: 25.000 und 100.000 Euro bei der Kleinunternehmerregelung, 800.000 Euro Umsatz bei der Buchführungspflicht für Gewerbebetriebe. Dein Status hängt an der Art der Tätigkeit, nie an ihrer Höhe.
Kann ich freiberuflich und gewerblich gleichzeitig tätig sein?
Ja, du darfst freiberuflich arbeiten und daneben ein Gewerbe betreiben. Du meldest den gewerblichen Teil beim Gewerbeamt an und ermittelst für beide Bereiche getrennt den Gewinn. In einer GbR wird es gefährlich, weil dort § 15 Absatz 3 Nummer 1 EStG greift.
Muss ich ein Gewerbe anmelden, wenn ich einen Onlinekurs verkaufe?
Bei einem aufgezeichneten Kurs, den du beliebig oft verkaufst, lautet die Antwort fast immer ja. Bei einem Live-Format mit eigenem Lehrplan und persönlicher Begleitung bleibt es unterrichtend und damit freiberuflich. Bei Mischformen zählt, welcher Teil überwiegt.
Was passiert, wenn das Finanzamt meine Arbeit umstuft?
Du zahlst Gewerbesteuer für alle offenen Jahre nach, dazu 0,15 Prozent Zinsen je Monat nach § 238 Absatz 1a AO. Das Gewerbe meldest du nach, die IHK-Beiträge kommen rückwirkend dazu.
Bin ich als Freelancer automatisch Freiberufler?
Nein. Freelancer beschreibt, wie du arbeitest, also projektweise für wechselnde Auftraggeber. Freier Mitarbeiter beschreibt die Vertragsform. Freiberufler ist ein steuerlicher Status nach § 18 EStG. Viele Freelancer im Marketing, im Design oder im E-Commerce sind steuerlich Gewerbetreibende.
